Shrnutí v bodech
- Termínové kontrakty plynu na nizozemské burze TTF zlevnily za týden o 15 % a spadly pod 88 EUR/MWh.
- Zásobníky v EU jsou k 9. listopadu 2026 plné jen ze 74 %, zatímco pětiletý sezónní průměr činí 90 %.
- Německé podzemní kapacity hlásí naplněnost na úrovni necelých 61 %, což nutí obchodníky přeplácet LNG.
- Denní průměr spotové elektřiny v Česku vystoupal 9. listopadu na 362,0 EUR/MWh s večerní špičkou 640,1 EUR/MWh.
Týdenní pokles na nizozemské burze
Evropský trh se zemním plynem zaznamenal po divokém přelomu října a listopadu citelné uklidnění. Podle zprávy odborného portálu ENERGY-HUB stlačila diplomatická jednání velkoobchodní termínové kontrakty na nizozemské burze Title Transfer Facility (TTF) během jediného týdne o zhruba 15 procent. V pondělí 9. listopadu 2026 se nejbližší měsíční kontrakt na prosinec obchodoval na úrovni 86,41 EUR/MWh.
Ještě před několika dny přitom tržní kurzy atakovaly hranici 100 EUR/MWh, což představovalo nejvyšší úroveň od prosince 2022. Trhy reagovaly nervózně na eskalaci vojenských akcí a riziko dlouhodobého ochromení námořní dopravy přes Hormuzský průliv. Právě zprávy o možném politickém urovnání a kontaktech mezi Katarem a administrativou USA po volbách do Kongresu pomohly z cen odmazat část geopolitické rizikové přirážky, jak uvedl i slovenský deník HNonline.sk.
Podprůměrné zásoby před začátkem zimy
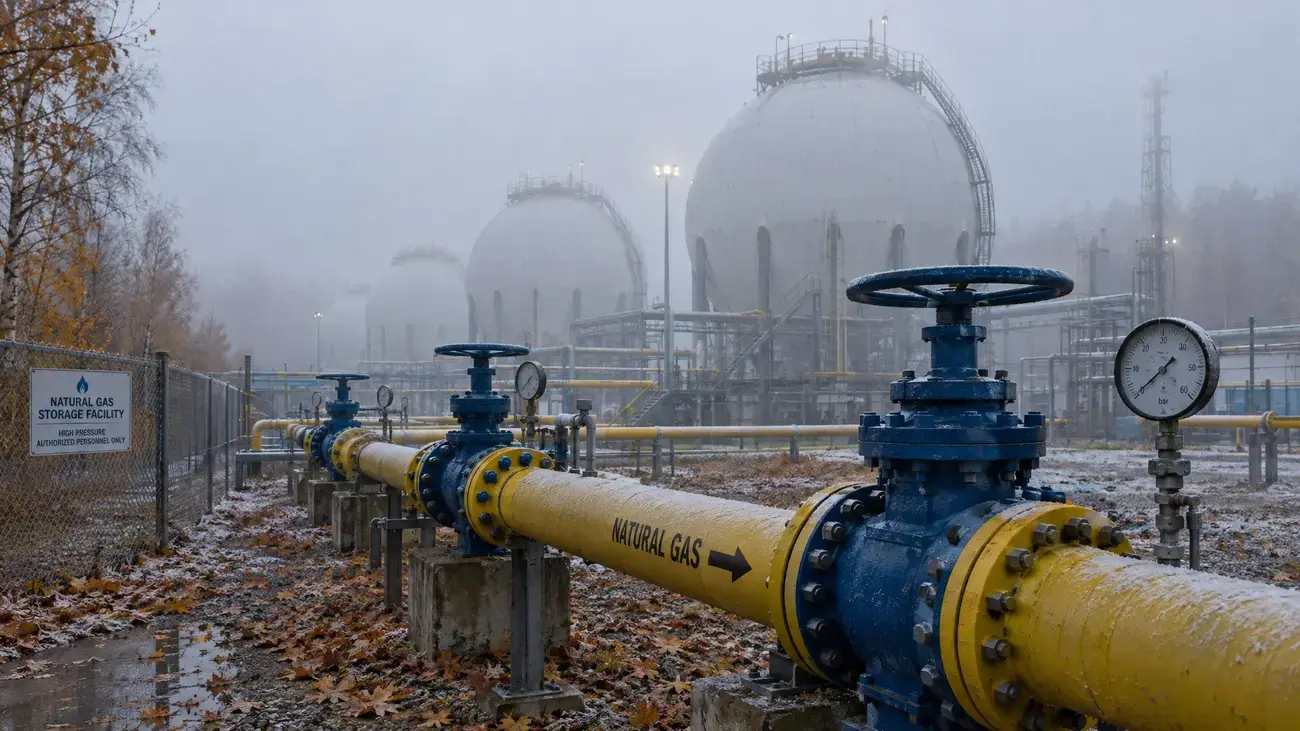
I přes nynější cenový pokles zůstává pozice Evropy před nadcházející zimou křehká. Data platformy Aggregated Gas Storage Inventory (AGSI) organizace Gas Infrastructure Europe ukazují, že podzemní zásobníky plynu v Evropské unii jsou k 9. listopadu naplněny pouze ze 74 procent. Běžný pětiletý sezónní průměr pro tuto část roku přitom dosahuje 90 procent. O tom, že evropské zásobníky plynu hlásí skluz, informovaly energetické analýzy již v průběhu října.
Vůbec nejslabší čísla vykazuje Německo, jehož kapacity jsou naplněny z necelých 61 procent. Důvodem pomalého plnění během podzimu byl nejen drahý zkapalněný plyn (LNG), o který Evropa soupeří s Asií, ale také brzký pokles teplot na přelomu října a listopadu. Chladné dny donutily některé státy začít plyn ze zásobníků odčerpávat dříve, než bylo obvyklé v předchozích letech.
Potrubní přeprava z Norska se navíc potýká s neplánovanými odstávkami na zpracovatelských terminálech na pobřeží Severního moře. Tranzit ruského potrubního plynu přes Ukrajinu definitivně skončil vypršením smlouvy na konci roku 2024, takže středoevropský region plně spoléhá na dovoz LNG ze západních přístavů a toky z jihu.
Dopad na český spotový trh s elektřinou
Souvislost mezi velkoobchodním plynem, počasím a výrobou elektřiny se v plné síle projevuje v tuzemsku. V pondělí 9. listopadu 2026 naměřily stanice sítě i-meteo.cz ranní mrazy i bezvětří: stanice Srch u Pardubic zaznamenala ranní teplotu -0,5 °C s větrem pouze 0,9 km/h, v Bezděkově pod Třemšínem teplota klesla k 0,7 °C a v Brandýse nad Labem ukázal teploměr 0,8 °C při slabém proudění do 2,2 km/h.
Kombinace nízkých teplot a inverzního počasí bez větru a slunce znamenala minimální produkci větrných a solárních elektráren. V takové chvíli musí chybějící výkon dodat plynové a uhelné elektrárny, kde cenu určuje nejdražší zapojený zdroj. Výsledkem byl skokový růst cen na krátkodobém trhu. Podle dat sekce Analýza cen elektřiny dosáhla průměrná spotová cena elektřiny na denním trhu pro Česko hodnoty 362,0 EUR/MWh (v orientačním přepočtu kurzem 25 Kč/EUR jde o zhruba 9,05 Kč/kWh). Ve večerní špičce v 17:30 cena vystřelila až na 640,1 EUR/MWh. Pro srovnání: průměr za předchozích třicet dní činil 221,8 EUR/MWh.
Tato čísla představují velkoobchodní denní kurzy na burze OTE a neodpovídají přímo cenám, které platí běžné domácnosti na fakturách. Domácnosti s fixovanými tarify mají ceny sjednané dlouhodobě. Drahý plyn a vysoké denní špičky se však propisují do nákladů průmyslových podniků a postupně ovlivňují nabídky dodavatelů pro nové smlouvy na rok 2027.
Vysoké náklady na dovoz LNG
Narušení exportu z Blízkého východu v důsledku incidentů v Hormuzském průlivu stálo podle analytických odhadů evropské hospodářství od začátku krize již 127 miliard eur. Tyto prostředky představují především přirážky za přesměrování tankerů kolem mysu Dobré naděje, dražší námořní pojištění a přeplácení nákladů na volném trhu.
Zatímco spotřebitelé v USA nakupují plyn z domácí těžby za zlomek evropských sazeb, Evropská unie zůstává závislá na dovozu po moři. Pokles cen pod 88 EUR/MWh je tak pouze dílčí korekcí. Jakmile do střední Evropy dorazí souvislá vlna celodenních mrazů, spotřeba plynu na vytápění prudce stoupne a poloprázdné zásobníky mohou obchodníky donutit k dalším nákupům za jakoukoli tržní cenu.