Nelineární nárůst škod: Proč i mírné zesílení větru znamená pohromu
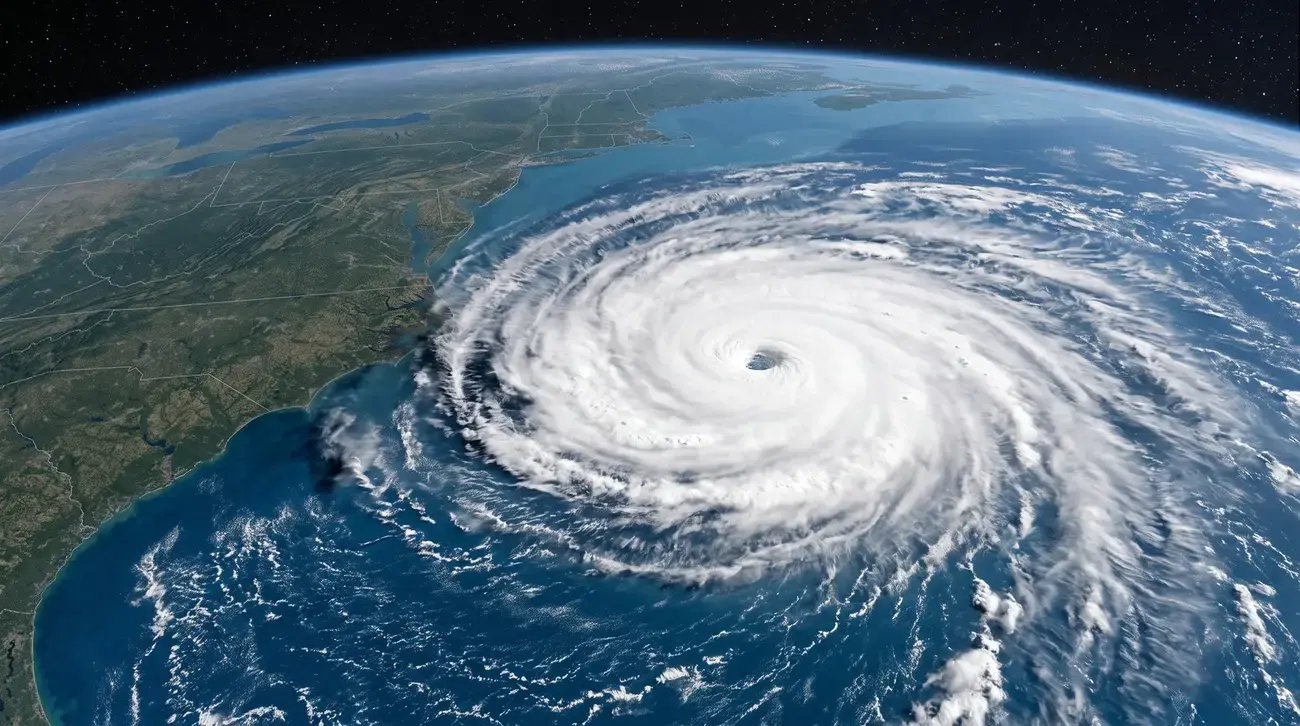
Dlouhodobé sledování dynamiky tropických bouří potvrzuje, že teplejší atmosféra zadržuje podstatně více energie i vodní páry. Podle termodynamických zákonitostí vzrůstá kapacita vzduchu pojmout vlhkost přibližně o 7 % na každý stupeň Celsia oteplení. Tento jev přímo pohání maximální potenciální intenzitu cyklon. V oblastech, jako je Mexický záliv nebo západní Karibik, mohou klimaticky posílené bouře generovat vítr s teoretickou maximální rychlostí až kolem 360 km/h (224 mph).
Ukázkou této síly byl v říjnu 2025 hurikán Melissa, u něhož větrné poryvy dosáhly 305 km/h a jen na Jamajce napáchal škody odpovídající 41 % ročního hrubého domácího produktu ostrovního státu. V červenci 2026 pak Atlantik zaznamenal hurikán Genevieve, který díky mimořádně teplým povrchovým vodám bleskově dosáhl páté kategorie. Jak dokládá zpráva o stavu klimatu publikovaná v BAMS, globální povrchové vody lámou historické rekordy, což přímo souvisí s dostupností paliva pro tropickou konvekci. Aktuální stav teplot na světových vodních plochách můžete průběžně sledovat v sekci aktuální teploty moří.
Vztah mezi rychlostí větru a materiálními škodami přitom není lineární. Podle poznatků amerického Národního úřadu pro oceán a atmosféru (NOAA) způsobí nárůst maximální rychlosti větru o pouhá 3 % vzestup celkových škod na budovách a infrastruktuře zhruba o 30 %. Pokud se vítr zvýší o 6 %, škody se mohou až zdvojnásobit. Extrémní vítr totiž snadněji prolomí obvodové pláště budov a následný nápor vzduchu způsobí fatální strukturální kolaps.
Voda zabíjí častěji než vítr: Hrozba složených záplav
Ačkoliv mediální pozornost přitahují vyvrácené stromy a stržené střechy, statistika hovoří jasně: více než 50 % všech přímých úmrtí při hurikánech ve Spojených státech od roku 2013 mají na svědomí vnitrozemské záplavy způsobené přívalovými dešti. Tyto údaje podtrhují analýzy meteorologa Jeffa Masterse pro odborný portál Yale Climate Connections, které varují před podceňováním takzvaných složených záplav (compound flooding).
K tomuto nebezpečnému jevu dochází ve chvíli, kdy se střetnou dva odlišné hydrologické procesy:
- Mořský bouřlivý příliv (storm surge): Silný vítr a pokles atmosférického tlaku ženou mořskou vodu hluboko do pobřežních zátok a ústí řek. Tento nápor navíc násobí postupný vzestup mořské hladiny, který například na pobřeží amerického Connecticutu může do roku 2050 dosáhnout až 50 centimetrů.
- Přívalové srážky ve vnitrozemí: Z bouřkového systému padají gigantické úhrny srážek. Voda stékající řekami směrem k moři však kvůli vzduté mořské hladině nemá kam odtékat, což vede k dramatickému rozlití toků do zastavěných oblastí.
Tradiční protipovodňové plány přitom tyto dvě hrozby často modelují odděleně. Když v roce 2017 zasáhl Texas hurikán Harvey, napršelo na některých místech až 1 534 mm srážek a celkové vyčíslené škody přesáhly 164 miliard dolarů v dnešních cenách. Žádná konvenční městská kanalizace ani retenční nádrže na podobný objem vody nejsou dimenzovány.
Zpomalující bouře a delší atlantická sezóna
Kromě vyššího obsahu vody přibývá vědeckých důkazů, že se mění i samotná trajektorie a rychlost postupu bouří. Teplejší atmosféra ve vyšších zeměpisných šířkách zmenšuje teplotní gradient mezi póly a rovníkem, což vede k oslabování řídícího proudění v troposféře. Tropické cyklony se pak častěji zastavují nebo pohybují nezvykle pomalu přímo nad pevninou.
Bouře, která setrvá nad jedním regionem po dobu několika desítek hodin, vyčerpá veškerou vsakovací kapacitu půdy a napáchá násobně vyšší škody než systém, který oblastí rychle projde. Tyto extrémní meteorologické jevy navíc dostávají k dispozici delší časové okno. Data ukazují, že mediánová délka atlantické hurikánové sezóny se v období 1995–2022 prodloužila oproti letům 1970–1994 o celých 48 dní. Pozdní bouře v říjnu či listopadu pak mají vyšší pravděpodobnost interakce se studenými frontami mírného pásma, což vytváří rozsáhlé hybridní supercyklony podobné hurikánu Sandy z roku 2012.
Systémová rizika pro pojišťovny a pobřežní ekonomiku
Změna charakteru tropických cyklon vytváří tlak i na finanční sektor. Studie analyzující stabilitu pojistného trhu upozorňují, že pravděpodobnost extrémní hurikánové sezóny na Floridě, která by způsobila nekryté státní ztráty přesahující jedno procento hrubého domácího produktu státu, činí přibližně 4 % ročně. V desetiletém horizontu se toto kumulativní riziko šplhá až na 34 %.
Pokud soukromé pojišťovny vyhodnotí pobřežní oblasti jako nepojistitelné a z trhu se stáhnou, břemeno přechází na veřejné rozpočty. Neschopnost získat komerční pojištění nemovitosti přitom přímo ohrožuje trh s hypotékami, což může v dlouhodobém měřítku vyvolat dominový efekt v bankovním sektoru. Hurikány tak přestávají být pouhou lokální živelní pohromou a stávají se systémovým rizikem pro celou globální ekonomiku.