Shrnutí v bodech
- Škody způsobené lesními požáry v Evropě stoupají v posledních desetiletích o 8 % až 11 % ročně.
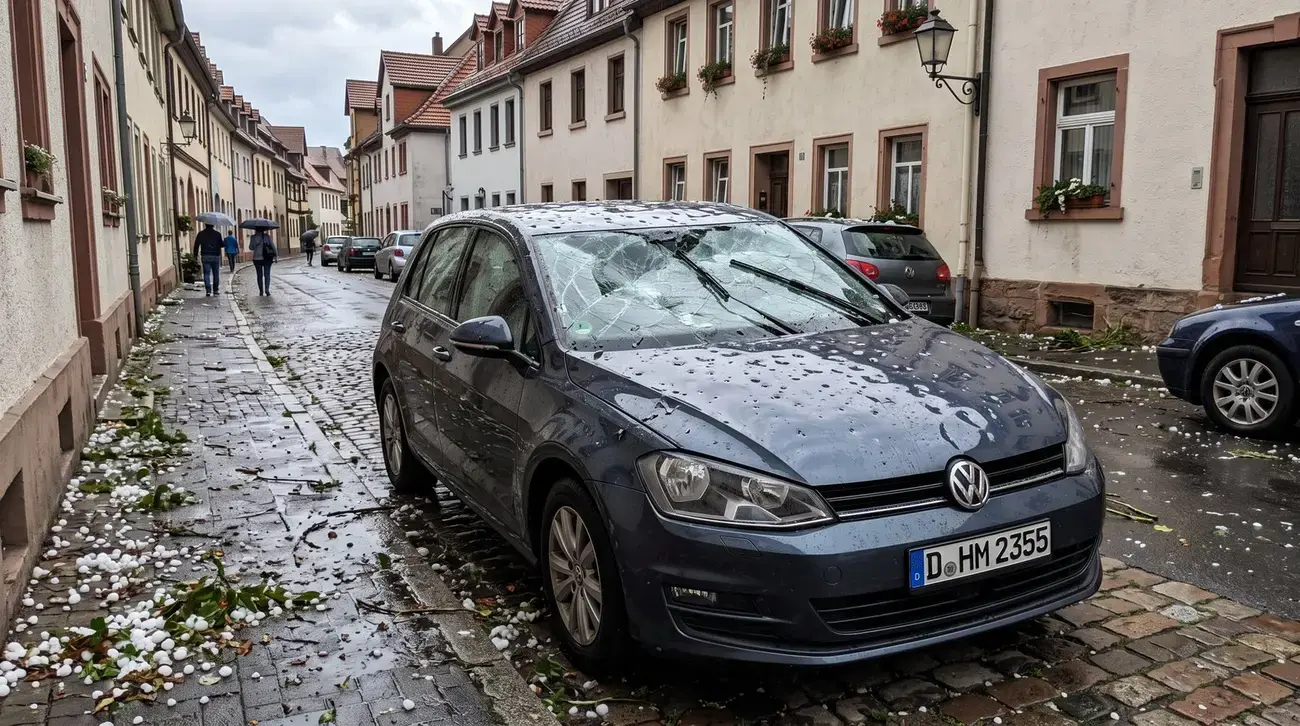
- Krupobití ve Švýcarsku z 28. srpna 2026 způsobilo pojištěné ztráty přesahující 1,7 miliardy švýcarských franků.
- Z celkových srpnových škod ve Švýcarsku připadlo přibližně 800 milionů franků přímo na zničená vozidla.
Švýcarské krupobití a letní bouře
Meteorologické podmínky v centrální a jižní Evropě letos opakovaně vytvořily prostředí pro vznik mimořádně silných konvektivních bouří. Příliv horkého vzduchu z jihu v kombinaci s vlhkostí nad pevninou vedl k tvorbě supercel s kroupami o průměru několika centimetrů. Nejvýraznější událost nastala 28. srpna 2026 ve Švýcarsku, kde bouřkový pás zasáhl hustě obydlená údolí i průmyslové zóny.
Pojištěné škody z tohoto jediného dne přesáhly 1,7 miliardy švýcarských franků, což odpovídá zhruba 2 miliardám amerických dolarů. Samotné škody na automobilech dosáhly hodnoty přibližně 800 milionů franků. Silné bouře provázené vichřicí a kroupami zasáhly v červenci a srpnu také severní Itálii, kde poškodily tisíce střech, fotovoltaických instalací a zemědělských ploch.
K podobným situacím přispívají také vlny veder v evropských mořích, které zvyšují výpar a dodávají bouřkovým systémům velké množství latentního tepla. Vzniklé vertikální proudy pak udrží v mracích ledové kroupy do chvíle, než dorostou do ničivých rozměrů.
Požáry v jižní a západní Evropě
Severní část Středomoří čelila odlišnému projevu počasí. Dlouhotrvající sucho provázené vysokými teplotami vytvořilo podmínky pro šíření ohně. Francie zaznamenala letní sezónu, během níž požáry spálily rozsáhlejší plochu vegetace než v kterémkoli roce za uplynulá dvě desetiletí. Těžké ztráty na lesních porostech i venkovských stavbách hlásí také Španělsko, kde s vysokými teplotami souvisely i dřívější rozbory vlivu oteplování, jak dříve uvedla studie k tématu červnové vlny veder v Evropě.
Podle statistických údajů škody způsobené lesními požáry na evropském kontinentu v posledních desetiletích stoupají tempem 8 % až 11 % ročně. Pro pojistitele to znamená stálý růst vyplácených náhrad, který neodpovídá původním pojistným sazbám vypočítaným z dat z přelomu tisíciletí.
Reakce pojišťoven na změnu rizika
Zajišťovny i primární pojišťovny proto mění přístup ke střednědobému plánování. Jak uvádí odborný magazín Business Insurance, stávající modely institucí podcenily reálnou četnost i rozsah atmosférických jevů. Místo ojedinělých událostí se z letních kalamit stává pravidelná zátěž.
Nová zpráva britské organizace Inside Track dokládá, že pojišťovací domy zrychlují své stahování z trhu klimatických rizik. V praxi to znamená několik kroků:
- zavádění přísnějších limitů plnění pro škody způsobené krupobitím a povodněmi,
- vyloučení vybraných přírodních rizik ze standardních pojistných smluv,
- zvýšení spoluúčasti klientů u komerčních i soukromých pojistek,
- úplné ukončení nabídky pojištění pro budovy v rizikových zónách podél řek nebo v těsné blízkosti lesů.
Majitelé nemovitostí v exponovaných lokalitách jižní a západní Evropy tak zjišťují, že jejich domy spadají do kategorie nepojistitelného majetku. Finanční instituce přitom krytí často vyžadují jako podmínku pro schválení hypotéky.
Problém pro celou Evropu
Tento posun dopadá i na trhy ve střední Evropě. Pojišťovny působící v Česku nebo na Slovensku nakupují krytí u stejných globálních zajišťoven jako instituce ve Švýcarsku či Německu. Pokud zajišťovny plošně zvýší ceny za přenos rizika, promítne se tento náklad do cenovek majetkového pojištění v celé Evropské unii bez ohledu na to, zda danou zemi zrovna zasáhlo rekordní krupobití.
Meteorologické ústavy v Evropě proto vyvíjejí podrobnější predikční nástroje. Evropské centrum pro střednědobou předpověď počasí (ECMWF) v květnu 2026 zavedlo do rutinní praxe integrovaný předpovědní systém IFS Cycle 50r1 a model umělé inteligence AIFS v2, které umožňují sledovat vývoj atmosférických front s větším předstihem. Lepší předpověď však samotnou fyzickou škodu na majetku odvrátit nedokáže.