Shrnutí v bodech
- Evropské zásobníky plynu byly v září plné jen z 67 % a k 1. listopadu dosáhnou podle odhadu Equinoru nejvýše 75 % kapacity.
- Blokáda Hormuzského průlivu připravila globální trh v roce 2026 o 36 milionů tun zkapalněného plynu z Kataru a SAE.
- Spotové ceny plynu v Asii stouply na téměř 30 USD/mmBtu a při tuhé zimě mohou vystoupat až na 40 USD/mmBtu.
- Česká velkoobchodní elektřina na denním trhu stála 24. října v průměru 124,9 EUR/MWh, zatímco průměr za 30 dní činí 162,6 EUR/MWh.
Pomalé vtláčení a trh v backwardaci
Na rozdíl od roku 2022 probíhalo letošní plnění evropských zásobníků výrazně pomaleji. Důvodem byla situace na burzách, kde se trh ocitl ve stavu takzvané backwardace. Spotové ceny plynu byly v letních měsících vyšší než ceny budoucích kontraktů pro zimní období. Obchodníci a dovozci tak neměli finanční motivaci nakupovat drahý plyn na okamžité vtláčení do podzemních kaveren, protože zimní prodej by jim nepokryl ani náklady na skladování.
K dočerpávání přistoupily některé velké společnosti, jako například německá státní SEFE, až na konci léta ve snaze odvrátit fyzický nedostatek paliva. Norská těžební společnost Equinor odhaduje, že k 1. listopadu dosáhne průměrné naplnění evropských kapacit nejvýše 75 %. Oficiální cíl Evropské unie přitom počítá s metou 80 % do prosince. Evropský referenční kontrakt na nizozemské burze ICE Endex (Dutch TTF) pro listopad 2026 uzavřel v pátek 23. října na hodnotě 93,45 EUR/MWh.
Blokáda Hormuzského průlivu a chybějící dodávky
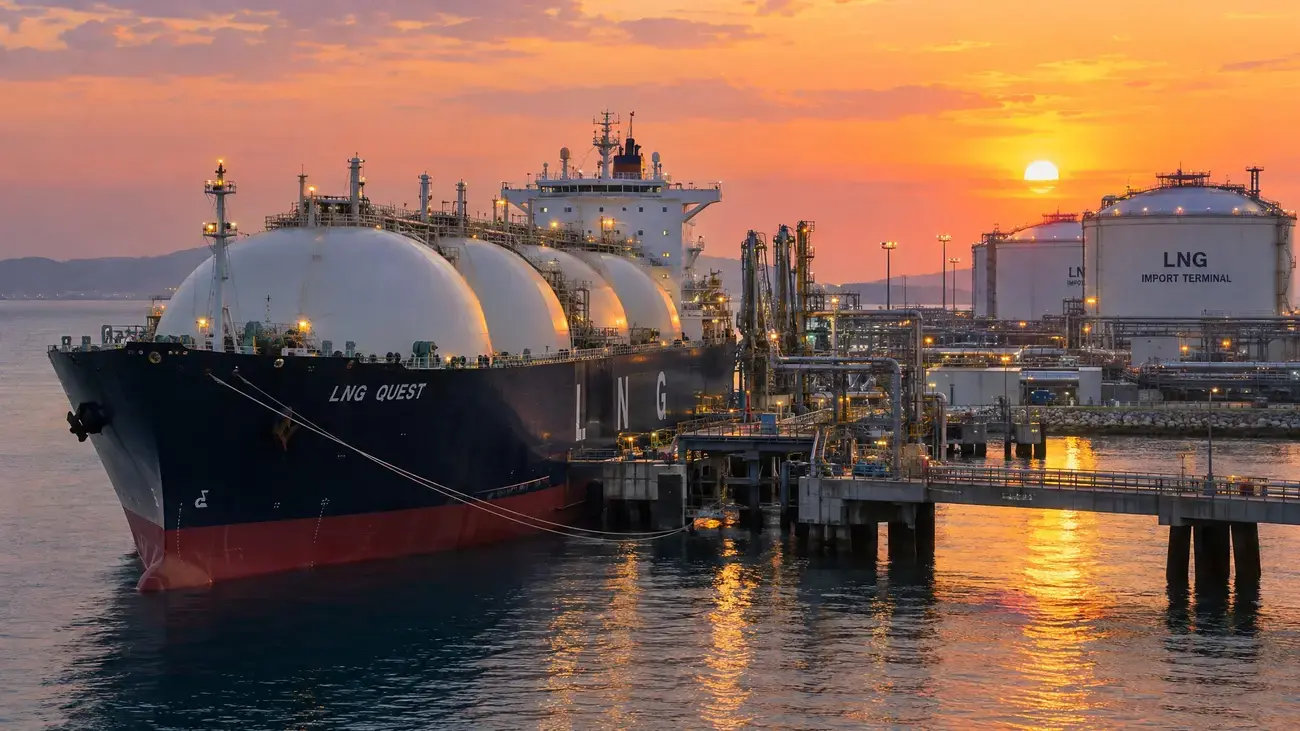
Situaci na globálním trhu komplikuje geopolitický vývoj na Blízkém východě. Přetrvávající uzavření Hormuzského průlivu v důsledku ozbrojeného konfliktu s Íránem fakticky zastavilo námořní export LNG z Kataru a Spojených arabských emirátů. Podle údajů společnosti Shell přišel světový trh v průběhu roku 2026 přibližně o 36 milionů tun katarského a emirátského plynu.
Tento masivní výpadek vedl k vyhlášení a následnému prodloužení stavu vyšší moci (force majeure) pro řadu stálých odběratelů. Nákladní tankery nemohou bezpečně proplouvat do Indického oceánu, což nutí dovozce hledat náhradu především ve Spojených státech. Zákaz uzavírání nových smluv na ruský plyn a přísné restrikce v EU navíc evropským státům neumožňují pokrýt deficit z východního směru.
Zimní soutěž s Asií
Pokud do Evropy dorazí vlny arktického vzduchu, evropské terminály budou muset přeplácet odběratele z Japonska, Jižní Koreje či Číny. Analytici společnosti Wood Mackenzie uvádějí, že asijské spotové ceny již v důsledku blízkovýchodní krize stouply z původních 10 USD/mmBtu na téměř 30 USD/mmBtu. Vysoká cena už v asijském regionu utlumila část průmyslové spotřeby.
V případě dlouhé a chladné zimy v severní Asii i v Evropě mohou spotové ceny LNG podle prognózy Wood Mackenzie překročit 40 USD/mmBtu. To v přepočtu odpovídá energetickému ekvivalentu zhruba 240 dolarů za barel ropy. Situaci na asijské straně navíc ztěžuje logistika. Přeprava nákladu z amerického pobřeží Mexického zálivu do přístavů v severovýchodní Asii trvá zhruba 45 dní, zatímco do západní Evropy dorazí loď za méně než polovinu této doby. V případě náhlých mrazů tak evropské terminály představují pro americké těžaře rychleji dostupný cíl, rozhodovat však bude nabídnutá burzovní cena.
České velkoobchodní ceny elektřiny
Vývoj na plynovém trhu se bezprostředně promítá do cen elektřiny v celém středoevropském regionu, protože paroplynové elektrárny často určují závěrnou cenu na burzách v hodinách s vyšší spotřebou nebo slabou výrobou z obnovitelných zdrojů. Podrobný přehled vývoje krátkodobých cen nabízí naše analýza cen elektřiny.
Na českém denním trhu se spotové velkoobchodní ceny v říjnu pohybovaly na zvýšených úrovních. V pátek 23. října činila průměrná cena elektřiny 177,5 EUR/MWh (při orientačním přepočtu 25 Kč/EUR jde o zhruba 4,44 Kč/kWh bez distribučních poplatků a daní). Během soboty 24. října průměrná hodnota klesla na 124,9 EUR/MWh (cca 3,12 Kč/kWh), přičemž nejlevnější elektřina byla o půlnoci za 78,5 EUR/MWh a nejdražší ve večerní špičce ve 20:00, kdy dosáhla 224,6 EUR/MWh. Průměrná velkoobchodní cena za posledních 30 dní činí v Česku 162,6 EUR/MWh (kolem 4,07 Kč/kWh). Jde o čistě velkoobchodní nákupní ceny dodavatelů, nikoli o konečné částky, které platí domácnosti na svých fakturách.