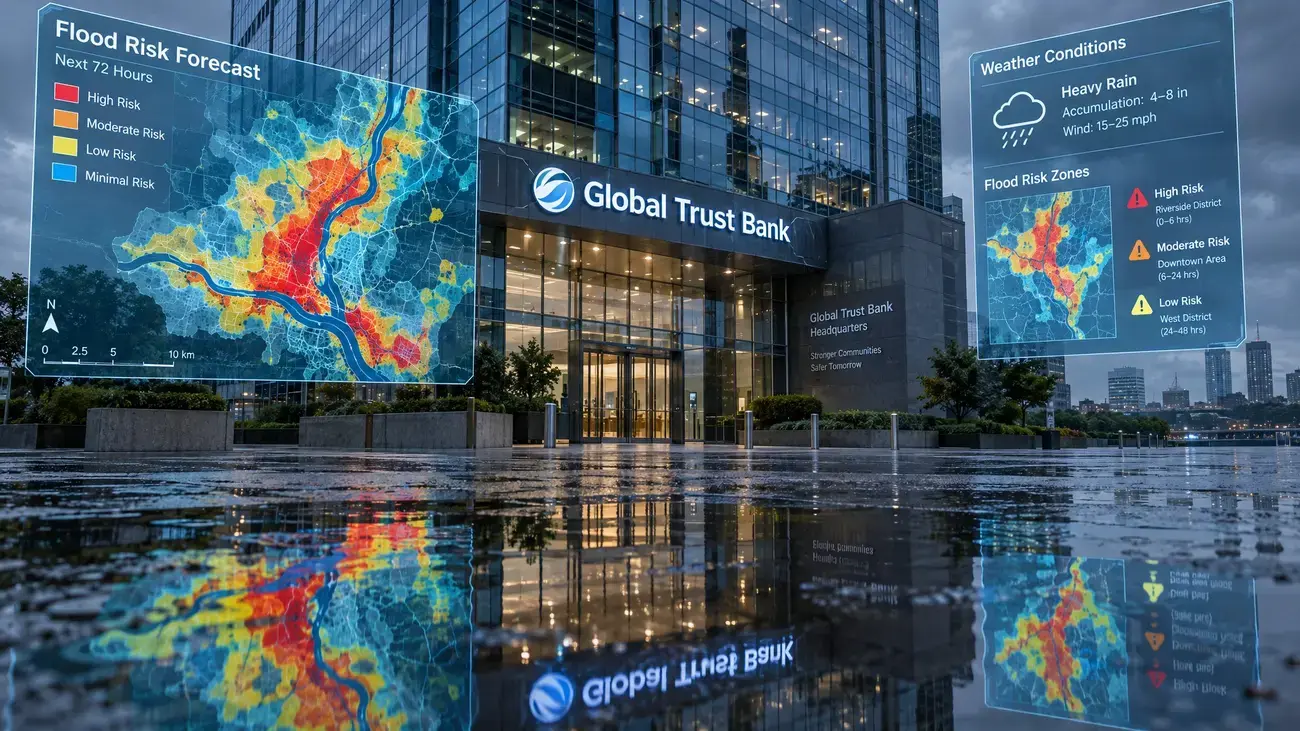
Klimatická a meteorologická rizika přestala být tématem akademických debat a proměnila se v tvrdou finanční realitu. Centrální banky a dohledové orgány během léta 2026 zpřísnily požadavky, podle kterých musí komerční banky přesně vyčíslit, jakou část jejich úvěrového portfolia ohrožují záplavy, přívalové deště, dlouhodobé sucho nebo lesní požáry. Pokud by hodnota nemovitostí kvůli častějším kalamitám propadla, ohrozí to stabilitu celého bankovního sektoru.
Při pokusu nasadit špičkové předpovědní a hydrologické modely na úvěrové knihy však bankovní analytici narazili na neprostupnou zeď. Jak upozornila agentura Bloomberg, instituce nemohou legálně propojit přesné geografické souřadnice domů a bytů svých dlužníků s komerčními či veřejnými databázemi klimatických rizik, aniž by porušily předpisy o ochraně osobních údajů.
Střet dvou nesmiřitelných regulací
Jádro problému spočívá v konfliktu mezi dvěma přísnými regulačními světy. Na jedné straně stojí mandát pro obezřetné řízení rizik: banka musí vědět, zda rodinný dům ručící za třicetiletou hypotéku neleží v padesátileté záplavové zóně nebo na nestabilním svahu. Na straně druhé stojí evropské nařízení GDPR a obdobné zákony v dalších jurisdikcích, které chrání soukromí občanů.
Podle výkladových stanovisek dozorových úřadů představuje přesná adresa rezidenční nemovitosti spojená s finančním závazkem konkrétní osoby chráněný osobní údaj. Pokud banka tyto informace hromadně nahraje do externích analytických platforem, které využívají například satelitní snímkování nebo pokročilé hydrologické simulace, dopouští se zpracování dat nad rámec původního souhlasu klienta. Finančním domům přitom v případě porušení regulací ochrany dat hrozí sankce dosahující v závislosti na jurisdikci 4 % až 10 % z celosvětového obratu.
Proč orientační modely nestačí
Řada finančních ústavů se dosud snažila situaci řešit anonymizací dat a prací s poštovními směrovacími čísly. Jenže meteorologie se podle PSČ neřídí. Dva domy ve stejné obci mohou mít diametrálně odlišný rizikový profil: zatímco stavba na vyvýšené terase zůstane v bezpečí, stavení o pět set metrů dál v údolní nivě čelí při bleskových povodních bezprostřednímu zatopení.
Když se v modelech použijí plošná data, odhad rizik je natolik nepřesný, že jej bankovní dohled odmítá uznat. Zátěžové testy pak buď hrozbu bagatelizují, nebo naopak uměle znehodnocují celé čtvrti. To se projevuje i na realitním trhu – vlivem ekonomických i environmentálních protivětrů klesly v srpnu 2026 prodeje nemovitostí v citlivých oblastech o 6,9 %, protože kupující i poskytovatelé úvěrů začínají být vůči přírodním vlivům obezřetnější.
Prudké letní bouřky a lokální povodně z posledních měsíců navíc ukázaly, že extrémní počasí se stále častěji projevuje v podobě bleskových srážek mimo tradiční záplavová území velkých řek. Vyhodnocování takových jevů vyžaduje detailní digitální modely terénu v rozlišení na jednotlivé metry, což bez přesné polohy stavby není technicky možné provést.
Dopad na běžné žadatele o úvěr
Pro běžného klienta žádajícího o hypotéku tento institucionální spor přináší konkrétní komplikace. Banky se ocitají v nejistotě a volí defenzivní strategii. Pokud nemohou legálně a přesně riziko spočítat, promítnou tuto nejistotu do přísnějších podmínek:
- Vyšší marže a přísnější LTV: U nemovitostí v širších rizikových oblastech mohou banky požadovat vyšší podíl vlastních peněz žadatele.
- Povinné doplňkové pojištění: Zástavní smlouvy stále častěji vyžadují specifické pojistky proti povodním, sesuvům či krupobití s vysokými limity plnění, které jsou na trhu čím dál dražší.
- Změna úvěrových smluv: Do nových smluv přibývají rozsáhlé souhlasy se zpracováním geolokačních dat a jejich předáváním specializovaným analytickým agenturám.
Banky se nyní snaží s regulátory vyjednat výjimky, které by umožnily bezpečné sdílení prostorových dat pomocí kryptografických metod, aniž by docházelo k ohrožení identity dlužníků. Dokud se však legislativní rámec nesjednotí, zůstává propojování meteorologických předpovědí s bankovními bilancemi právním minovým polem.
Proč banky zajímá počasí u mého domu?
Nemovitost slouží jako zástava úvěru. Pokud dům poškodí záplava nebo sesuv půdy a není dostatečně pojištěn, hodnota zástavy prudce klesne, což pro banku představuje přímé finanční riziko.
Může banka kvůli riziku počasí odmítnout schválit hypotéku?
Ano. Pokud se stavba nachází v zóně s vysokým stupněm nebezpečí (například aktivní záplavové území) a pojišťovny ji odmítnou pojistit na plnou hodnotu, banka obvykle úvěr neposkytne.